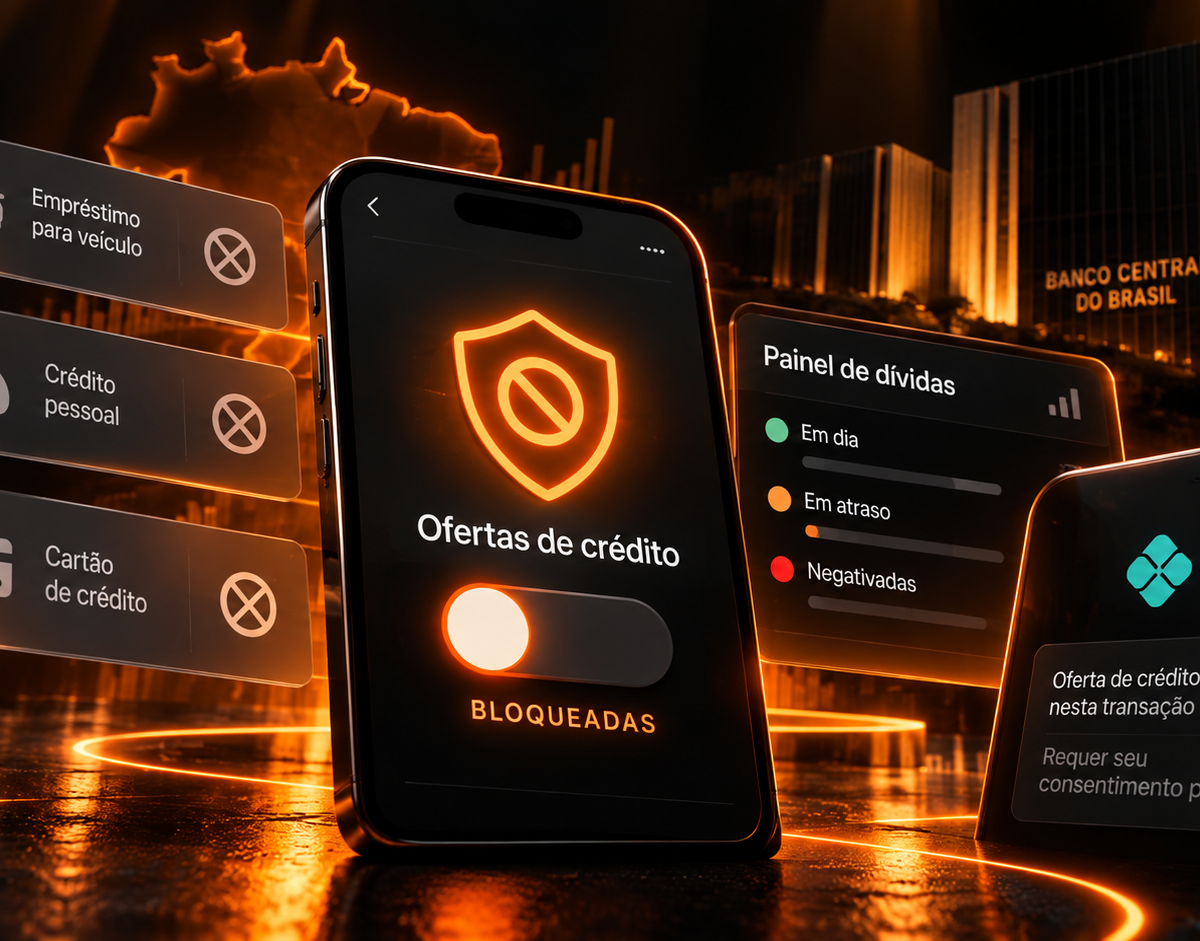
El Banco Central de Brasil aprobó el viernes 23 de octubre tres resoluciones que cambian la forma en que los bancos y demás instituciones financieras ofrecen crédito a los consumidores. La principal, la Resolución BCB 602, obliga a las instituciones a ofrecer un mecanismo claro para que el cliente bloquee la publicidad y las ofertas activas de préstamos, es decir, las enviadas por iniciativa de la propia institución. La exigencia entrará en vigor el 31 de marzo de 2027. Las otras dos normas, que crean un panel de deudas y regulan el crédito ofrecido durante pagos por Pix, el sistema de pagos instantáneos de Brasil, regirán desde el 1 de julio de 2027.
Según el banco central, el paquete busca evitar ofertas inadecuadas, dar más claridad sobre el costo de los préstamos, ayudar al cliente a evaluar si puede asumir una nueva deuda y reducir el riesgo de sobreendeudamiento, situación en la que el conjunto de las deudas compromete la capacidad de pago de la persona. La implementación será gradual y habrá protección adicional para quienes están en situación de vulnerabilidad financiera.
Las reglas llegan diez meses después de un retroceso del propio banco central en un tema cercano. En diciembre de 2025, tras sucesivos aplazamientos y un desacuerdo con los bancos, la autoridad monetaria desistió de crear normas específicas para el llamado "Pix Parcelado" (Pix en cuotas): solo prohibió el uso de ese nombre y dejó a cada institución libre para definir tasas, plazos y presentación del producto. En ese momento, la entidad de defensa del consumidor Idec calificó la decisión de "inaceptable". La nueva Resolución BCB 603 trata precisamente de la oferta de crédito en el momento en que el usuario inicia un pago por Pix.
Qué cambia para las empresas
Para bancos, financieras y fintechs de crédito, la Resolución 602 modifica la lógica de las campañas comerciales. Además del bloqueo, disponible para cualquier cliente, las ofertas a personas con mayor vulnerabilidad financiera o con riesgo de endeudamiento excesivo solo podrán hacerse con autorización previa, específica e inequívoca. En esos casos, la propuesta debe mejorar la situación financiera del cliente, como una renegociación, una portabilidad (traslado de la deuda a otra institución) o la migración a un producto más ventajoso, y no puede liberar dinero nuevo. El cliente sigue libre de acudir a la institución y contratar crédito por iniciativa propia.
De acuerdo con el portal Atlas Público, que describió el texto de la norma, la regla también abarca ofertas de cambio, activos virtuales y productos de pago, incluidos los pospago, se aplica a personas físicas, incluidos los empresarios individuales, y cubre las ofertas hechas por terceros y corresponsales. Según el portal, cada institución deberá designar ante el banco central a un director responsable del tema. Estos puntos no aparecen en los informes de las demás fuentes consultadas y dependen de confirmación en el texto oficial.
La Resolución 601 obliga a las instituciones a poner a disposición el Panel de Deudas Consolidadas, en el que el cliente consulta sus operaciones de crédito, su nivel de endeudamiento y qué parte de su capacidad de pago ya está comprometida. Antes de cada nueva contratación, la institución deberá presentar simulaciones de costo y de impacto financiero, además de alertas en situaciones de mayor riesgo. En la primera fase, el panel mostrará solo las deudas que el cliente tiene en la propia institución. Después incorporará datos del SCR, el sistema de información de créditos del banco central que registra los préstamos de cada cliente en el sistema financiero, y del Open Finance, el intercambio de datos bancarios autorizado por el cliente.
La Resolución 603, por su parte, regula el crédito ofrecido durante el inicio de un pago por Pix. La oferta dependerá del consentimiento previo y específico del usuario, con un intervalo mínimo de 24 horas entre la habilitación y la primera propuesta. Las instituciones deberán ofrecer un simulador y un espacio para consultar las operaciones contratadas, y la norma prevé restricciones para determinadas modalidades de Pix y reglas para devoluciones vinculadas a operaciones de crédito. Para quien recibe, nada cambia: según el banco central, la transferencia sigue llegando de forma instantánea e íntegra al beneficiario.
Qué observar a continuación
Las fechas clave son el 31 de marzo de 2027, cuando entra en vigor el bloqueo de ofertas activas, y el 1 de julio de 2027, plazo para el panel de deudas y para las reglas del crédito en Pix. Los informes consultados no indican cuándo el panel empezará a reunir datos del SCR y del Open Finance. Hasta entonces, las señales a seguir son cómo bancos y fintechs adaptarán sus canales de venta y su comunicación con clientes, los criterios que cada institución adoptará para identificar a clientes en vulnerabilidad financiera y eventuales normas complementarias del banco central.