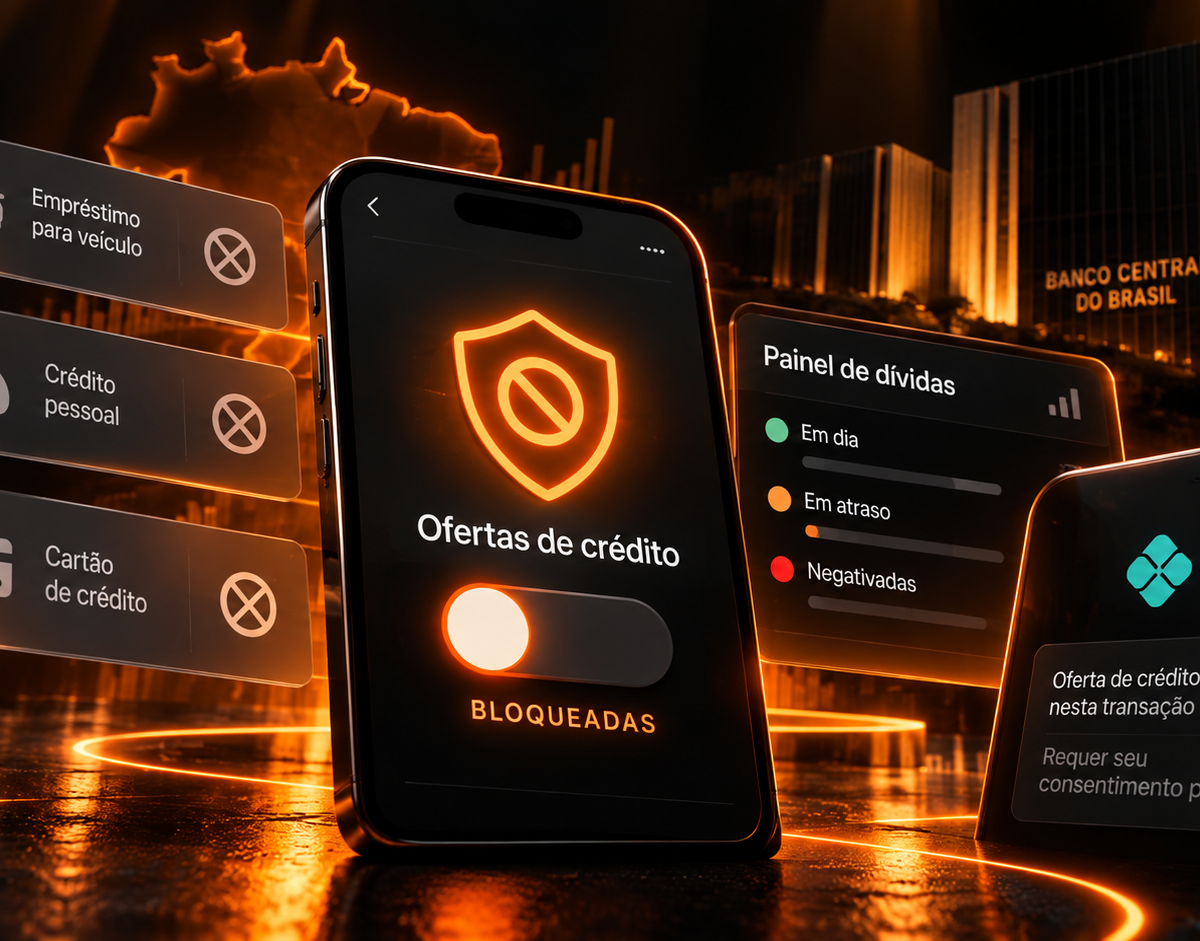
O Banco Central aprovou na sexta-feira (23) três resoluções que mudam a forma como bancos e demais instituições financeiras oferecem crédito aos consumidores. A principal, a Resolução BCB 602, obriga as instituições a oferecer um mecanismo claro para que o cliente bloqueie propagandas e ofertas ativas de empréstimo, isto é, as enviadas por iniciativa da própria instituição. A exigência passa a valer em 31 de março de 2027. As outras duas normas, que criam um painel de dívidas e disciplinam o crédito oferecido durante pagamentos via Pix, entram em vigor em 1º de julho de 2027.
Segundo o BC, o pacote busca evitar ofertas inadequadas, dar mais clareza sobre o custo dos empréstimos, ajudar o cliente a avaliar se consegue assumir uma nova dívida e reduzir o risco de superendividamento, situação em que o conjunto das dívidas compromete a capacidade de pagamento da pessoa. A implementação será feita em etapas, e há proteção adicional para quem está em situação de vulnerabilidade financeira.
As regras chegam dez meses depois de um recuo do próprio BC em um tema vizinho. Em dezembro de 2025, após sucessivos adiamentos e um impasse com os bancos, a autoridade monetária desistiu de criar normas específicas para o chamado Pix Parcelado: proibiu apenas o uso desse nome e deixou cada instituição livre para definir taxas, prazos e forma de apresentação do produto. Na época, o Idec, entidade de defesa do consumidor, classificou a decisão como "inaceitável". A nova Resolução BCB 603 trata justamente da oferta de crédito no momento em que o usuário inicia um pagamento via Pix.
O que muda para as empresas
Para bancos, financeiras e fintechs de crédito, a Resolução 602 altera a lógica das campanhas comerciais. Além do bloqueio, disponível a qualquer cliente, as ofertas a pessoas em maior vulnerabilidade financeira ou com risco de endividamento excessivo só poderão ser feitas com autorização prévia, específica e inequívoca. Nesses casos, a proposta precisa melhorar a situação financeira do cliente, como uma renegociação, uma portabilidade (transferência da dívida para outra instituição) ou a migração para um produto mais vantajoso, e não pode liberar dinheiro novo. O cliente continua livre para procurar a instituição e contratar crédito por iniciativa própria.
De acordo com o portal Atlas Público, que descreveu o texto da norma, a regra também alcança ofertas de câmbio, ativos virtuais e produtos de pagamento, inclusive pós-pagos, vale para pessoas naturais, incluindo empresários individuais, e cobre ofertas feitas por terceiros e correspondentes. Ainda segundo o portal, cada instituição terá de indicar ao BC um diretor responsável pelo tema. Esses pontos não aparecem nas reportagens das demais fontes consultadas e dependem de confirmação no texto oficial.
A Resolução 601 obriga as instituições a disponibilizar o Painel de Dívidas Consolidadas, em que o cliente consulta suas operações de crédito, o nível de endividamento e quanto da capacidade de pagamento já está comprometido. Antes de cada nova contratação, a instituição terá de apresentar simulações de custo e de impacto financeiro, além de alertas em situações de maior risco. Na primeira fase, o painel mostrará apenas as dívidas mantidas na própria instituição. Depois, incorporará dados do Sistema de Informações de Créditos (SCR), a base do BC que registra os empréstimos de cada cliente no sistema financeiro, e do Open Finance, o compartilhamento de dados bancários autorizado pelo cliente.
Já a Resolução 603 regula o crédito oferecido durante a iniciação de um pagamento via Pix. A oferta dependerá de consentimento prévio e específico do usuário, com intervalo mínimo de 24 horas entre a habilitação e a primeira proposta. As instituições terão de oferecer simulador e uma área para consulta das operações contratadas, e a norma prevê restrições para determinadas modalidades do Pix e regras para devoluções ligadas a operações de crédito. Para quem recebe, nada muda: segundo o BC, a transferência continua chegando de forma instantânea e integral ao beneficiário.
O que observar a seguir
As datas a acompanhar são 31 de março de 2027, quando começa a valer o bloqueio de ofertas ativas, e 1º de julho de 2027, prazo para o painel de dívidas e para as regras do crédito no Pix. As reportagens consultadas não informam quando o painel passará a reunir dados do SCR e do Open Finance. Até lá, os sinais a observar são a forma como bancos e fintechs vão adaptar canais de venda e réguas de comunicação, os critérios que cada instituição adotará para identificar clientes em vulnerabilidade financeira e eventuais normas complementares do BC.